Selamat Datang ke UMNO Johor
UMNO Johor ialah sayap negeri bagi Pertubuhan Kebangsaan Melayu Bersatu, sebuah parti politik utama di Malaysia yang telah lama berkhidmat untuk rakyat. Berpangkalan di Johor, organisasi ini memainkan peranan penting dalam memperjuangkan aspirasi masyarakat Melayu serta memupuk perpaduan dalam kalangan rakyat Malaysia.
Laman ini menyediakan maklumat berkaitan aktiviti, program, dan inisiatif UMNO di peringkat negeri Johor. Pengunjung dialu-alukan untuk mengikuti perkembangan terkini dan menghubungi pihak kami untuk sebarang pertanyaan.
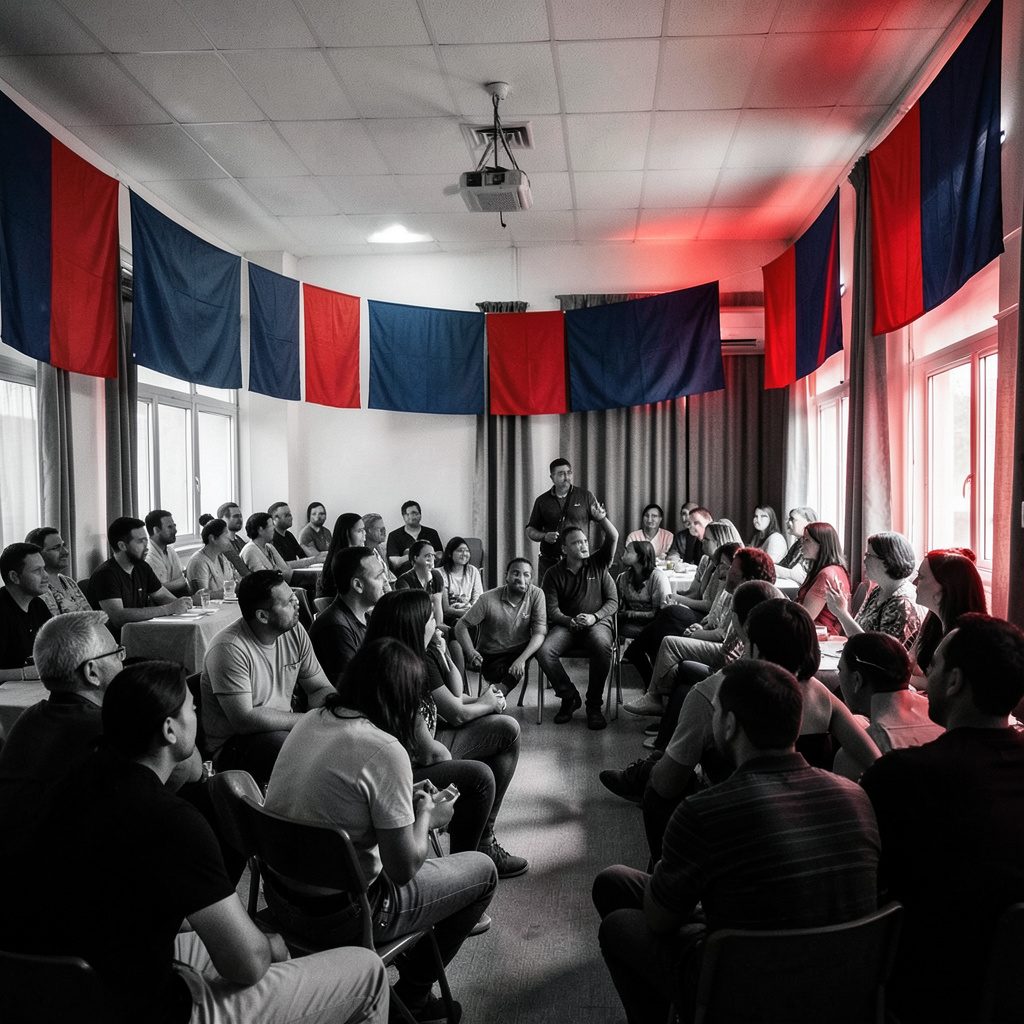
UMNO Johor Anjur Ceramah Pengurusan Kewangan Keluarga Untuk Kakitangan Awam
UMNO Johor meneruskan usaha memperkukuh kesejahteraan komuniti melalui penganjuran ceramah pengurusan kewangan keluarga yang memberi tumpuan kepada keperluan kakitangan awam. Program seperti ini membantu peserta memahami cara merancang pendapatan, mengawal perbelanjaan, mengurus komitmen bulanan serta menyediakan perlindungan kewangan untuk keluarga.
Inisiatif tersebut selari dengan pendekatan khidmat masyarakat yang dekat dengan kehidupan rakyat. Selain menyentuh aspek kewangan peribadi, ceramah ini membuka ruang perbincangan mengenai kos sara hidup, pendidikan anak-anak, simpanan kecemasan, hutang dan persediaan persaraan yang wajar diberi perhatian sejak awal kerjaya.
| Aspek kewangan | Keadaan tanpa perancangan | Kesan selepas merancang |
|---|---|---|
| Pendapatan bulanan | Gaji habis tanpa agihan yang jelas | Setiap ringgit mempunyai tujuan |
| Perbelanjaan | Pembelian dibuat mengikut dorongan | Keperluan didahulukan berbanding kehendak |
| Hutang | Ansuran terkumpul dan sukar dipantau | Komitmen disusun mengikut keutamaan |
| Simpanan | Bergantung pada baki hujung bulan | Simpanan dibuat secara tetap |
| Kecemasan | Terpaksa meminjam apabila berlaku masalah | Dana kecemasan tersedia |
| Persaraan | Hanya difikirkan apabila hampir bersara | Persediaan dimulakan lebih awal |
Memperkasa Keluarga Melalui Ilmu Kewangan
Ceramah pengurusan kewangan keluarga memberi penekanan bahawa pendapatan yang stabil perlu disertai disiplin mengurus wang. Bagi kakitangan awam, gaji tetap dan kemudahan perkhidmatan boleh menjadi asas yang baik untuk membina pelan kewangan, namun kestabilan itu masih memerlukan kawalan perbelanjaan serta sasaran simpanan yang konsisten.
Ramai isi rumah berdepan tekanan apabila komitmen seperti pinjaman perumahan, kenderaan, kad kredit, yuran pendidikan dan bil utiliti menggunakan sebahagian besar pendapatan. Melalui penerangan yang tersusun, peserta dapat mengenal pasti aliran tunai sebenar serta membezakan antara keperluan asas, kehendak peribadi dan perbelanjaan yang boleh ditangguhkan.
Pendekatan ini juga menggalakkan pasangan berbincang secara terbuka tentang gaji, hutang dan matlamat keluarga. Keputusan kewangan yang dibuat bersama lebih mudah dilaksanakan kerana setiap ahli keluarga memahami had perbelanjaan dan tanggungjawab masing-masing.
Mengurus Gaji Dengan Bajet Yang Praktikal
Antara perkara penting yang boleh dikongsikan dalam ceramah ialah kaedah menyediakan bajet bulanan. Bajet tidak semestinya rumit atau menggunakan aplikasi khusus. Catatan ringkas yang merekodkan pendapatan bersih, bayaran tetap, perbelanjaan berubah dan jumlah simpanan sudah memadai untuk memberi gambaran awal tentang keadaan kewangan keluarga.
Peserta boleh membahagikan pendapatan kepada beberapa bahagian, termasuk keperluan rumah, pengangkutan, makanan, pendidikan, perlindungan, simpanan dan perbelanjaan sosial. Peratusan setiap kategori boleh disesuaikan mengikut jumlah pendapatan, lokasi tempat tinggal, bilangan tanggungan dan komitmen sedia ada.
Perkara yang lebih penting ialah bajet itu disemak secara berkala. Harga barang, keperluan anak-anak dan kos perjalanan boleh berubah dari semasa ke semasa. Semakan pada setiap hujung bulan membolehkan keluarga mengenal pasti kebocoran kewangan, mengurangkan pembelian tidak perlu dan mengalihkan wang kepada simpanan.
Mengawal Hutang Dan Komitmen Bulanan
Pengurusan hutang menjadi topik yang dekat dengan kakitangan awam kerana sebahagian besar pekerja mempunyai pinjaman perumahan, pembiayaan kenderaan atau pinjaman pendidikan. Ceramah yang baik perlu membantu peserta memahami jumlah komitmen sebenar, kadar keuntungan atau faedah, tempoh pembayaran serta kos yang mungkin timbul jika bayaran tertunggak.
Peserta boleh digalakkan menyenaraikan semua hutang mengikut baki tertunggak dan bayaran bulanan. Senarai ini memudahkan keluarga menentukan hutang yang perlu diberi keutamaan, terutama komitmen dengan kos pembiayaan lebih tinggi. Sebarang hasrat untuk membuat pinjaman baharu juga wajar dinilai berdasarkan kemampuan selepas mengambil kira perbelanjaan asas.
Dalam masa yang sama, pinjaman tidak patut dilihat sebagai penyelesaian segera untuk semua masalah kewangan. Pembelian barangan berstatus, percutian atau perbelanjaan bermusim melalui hutang boleh menambah tekanan pada bulan-bulan berikutnya. Perancangan awal, tabungan khusus dan pembelian secara berperingkat lebih sesuai untuk keperluan yang boleh dijangka.
Kesedaran ini penting supaya kakitangan awam tidak hanya bergantung pada potongan gaji sebagai ukuran kemampuan. Gaji yang masih berbaki selepas potongan belum tentu mencukupi jika perbelanjaan harian, tanggungan keluarga dan komitmen tidak rasmi turut diambil kira.
Membina Simpanan Dan Perlindungan Keluarga
Simpanan kecemasan merupakan salah satu asas yang sering ditekankan dalam pendidikan kewangan. Dana ini boleh digunakan apabila berlaku kehilangan pendapatan, kerosakan kenderaan, kecemasan kesihatan atau keperluan keluarga yang tidak dirancang. Sasaran awal boleh dimulakan dengan jumlah kecil sebelum ditingkatkan secara berperingkat.
Amalan memindahkan wang ke akaun simpanan sebaik sahaja menerima gaji membantu mengelakkan budaya menyimpan baki. Walaupun jumlahnya tidak besar, simpanan automatik yang dibuat secara konsisten dapat membentuk tabiat dan mengurangkan kebergantungan kepada pinjaman ketika berlaku kecemasan.
Perlindungan keluarga turut wajar dibincangkan secara berhemah. Peserta perlu memahami perbezaan antara perlindungan hayat, perlindungan perubatan dan perlindungan berkaitan kemalangan. Sebarang pelan perlu dinilai berdasarkan kemampuan membayar premium, keperluan tanggungan serta terma sebenar, bukannya semata-mata berdasarkan promosi.
Bahan pendidikan kewangan yang mudah difahami dapat membantu peserta membuat semakan peribadi selepas menghadiri program. Sebagai bacaan tambahan, peserta boleh meneliti rujukan pengurusan wang dan membandingkan maklumat tersebut dengan nasihat daripada agensi atau institusi kewangan yang sah sebelum membuat keputusan.
Persediaan Pendidikan Anak Dan Persaraan
Kakitangan awam lazimnya mempunyai tanggungjawab kewangan yang berlangsung dalam tempoh panjang. Perbelanjaan pendidikan anak, keperluan penjagaan ibu bapa dan persediaan persaraan perlu dirancang lebih awal kerana semuanya boleh berlaku pada masa yang sama.
Tabung pendidikan boleh dibentuk melalui caruman bulanan yang tetap. Ibu bapa tidak perlu menunggu pendapatan meningkat untuk bermula. Sumbangan kecil yang disimpan sejak anak masih kecil memberikan tempoh lebih panjang untuk berkembang dan mengurangkan tekanan apabila anak memasuki sekolah menengah atau institusi pengajian tinggi.
Persaraan pula memerlukan pandangan yang lebih luas daripada sekadar menunggu manfaat persaraan. Kakitangan perlu menilai gaya hidup yang diingini, tempat tinggal selepas bersara, kos rawatan, tanggungan keluarga dan sumber pendapatan tambahan yang munasabah. Perancangan ini harus mengambil kira inflasi serta kemungkinan seseorang hidup lebih lama selepas meninggalkan perkhidmatan.
Ceramah yang dianjurkan di peringkat negeri atau bahagian dapat menjadi ruang untuk menerangkan perkara tersebut dalam bahasa yang mudah. Penerangan bersemuka membolehkan peserta mengemukakan situasi sebenar dan mendapatkan pandangan umum tentang langkah yang boleh diambil tanpa membuat keputusan tergesa-gesa.
Peranan UMNO Johor Dalam Khidmat Komuniti
Penganjuran program kewangan keluarga memperlihatkan bagaimana aktiviti organisasi politik boleh disusun untuk menyentuh keperluan praktikal masyarakat. Isu kewangan tidak terhad kepada satu kawasan atau kumpulan umur kerana hampir setiap keluarga perlu berdepan dengan kenaikan kos barangan, perbelanjaan pendidikan dan perubahan keperluan isi rumah.
UMNO Johor mempunyai jaringan bahagian, cawangan dan sayap yang boleh membantu menyampaikan maklumat kepada komuniti setempat. Program sebegini boleh diperluas kepada kawasan bandar, luar bandar, institusi pekerjaan dan kelompok keluarga muda supaya kandungannya sampai kepada peserta yang mempunyai latar belakang ekonomi berbeza.
Keberkesanan ceramah juga boleh diperkukuh dengan bahan susulan seperti lembaran bajet, senarai semak hutang, panduan membina dana kecemasan dan maklumat mengenai saluran mendapatkan nasihat kewangan. Peserta lebih mudah mengamalkan ilmu yang dipelajari jika mereka menerima alat yang ringkas dan boleh digunakan terus di rumah.
Penglibatan kakitangan awam dalam program ini turut membuka ruang untuk memperkukuh nilai integriti dan tanggungjawab. Pengurusan kewangan yang berdisiplin membantu keluarga membuat keputusan secara telus, mengelakkan pembaziran dan mengurangkan tekanan yang boleh menjejaskan tumpuan di tempat kerja.
Daripada Ceramah Kepada Amalan Harian
Sebuah ceramah hanya memberi kesan berpanjangan apabila ilmu yang disampaikan diterjemahkan kepada tindakan. Selepas program, peserta boleh mengadakan perbincangan keluarga untuk menyemak pendapatan bersih, jumlah perbelanjaan, hutang, simpanan dan perlindungan yang sudah dimiliki. Perbincangan itu perlu berlangsung dalam suasana terbuka tanpa menyalahkan mana-mana pihak.
Langkah awal yang praktikal ialah mengumpulkan penyata bank, bil, rekod pinjaman dan resit perbelanjaan selama sebulan. Semua maklumat tersebut boleh dibahagikan kepada kategori supaya keluarga dapat melihat corak penggunaan wang dengan jelas. Daripada rekod itu, dua atau tiga perbelanjaan yang paling mudah dikurangkan boleh dikenal pasti.
Matlamat kewangan juga perlu dibuat secara khusus. Contohnya, keluarga boleh menetapkan jumlah dana kecemasan, tarikh melangsaikan hutang tertentu atau sasaran simpanan pendidikan anak. Setiap matlamat hendaklah disertai jumlah bulanan dan tarikh semakan supaya kemajuan dapat diukur.
Usaha UMNO Johor menganjurkan ceramah pengurusan kewangan untuk kakitangan awam membawa mesej bahawa kesejahteraan rakyat turut bergantung pada keupayaan keluarga mengurus sumber yang ada. Langkah seterusnya ialah menyediakan bajet isi rumah untuk bulan hadapan dan menetapkan satu jumlah simpanan automatik pada hari gaji.
Hubungi Kami
Sebarang pertanyaan atau maklumat lanjut, sila hubungi pihak kami melalui borang di bawah.